旅行の予約画面で、最後に出てくる「キャンセル保険はいかがですか」という案内。
あの画面を前にして、毎回少し迷いませんか。
こんにちは、新潟在住・50代主婦のレアかおです。
わたしも長いあいだ、あの画面の前で立ち止まっていました。
入っておけば安心だけれど、けっきょく使わずに終わるかもしれない。
かといって、備えずに何かあったら…。
そう考えているうちに、時間だけが過ぎていく。
何度か海外旅行を重ねるうちに、ようやくひとつの答えにたどり着きました。
入るか入らないかで悩むのをやめて、その旅行でいちばん失いたくないものは何かで決める。
それからは、あの画面の前で止まらなくなりました。
この記事では、
入った旅行のことも、入らなかった旅行のことも、そのままお伝えします。
同じように迷ったことのある方の、参考になればうれしいです。
そもそもキャンセル保険とは?海外旅行保険とは別物です
まず、キャンセル保険と海外旅行保険は、別のものです。
守ってくれる時間帯がちがう、と考えると分かりやすいと思います。
キャンセル保険は出発前、海外旅行保険は旅行中です。
ちなみに、クレジットカードに付いてくる保険は後者、つまり旅行中のものです。
わたしも以前、バリ島で体調を崩して現地の診療所にかかったとき、クレジットカードの付帯保険に助けられました。
ただあれは、現地で医療費がかかったあとの話です。
出発前にキャンセルすることになった場合の取消料には、また別の備えが必要になります。
わたしの結論|「入るかどうか」ではなく「何を失いたくないか」で決める
何度か旅行を重ねるうちに、わたしがたどり着いたのがこの考え方でした。
保険に入るかどうかではなく、その旅行で何をいちばん失いたくないかで決める。
キャンセル保険は「安心だから入っておく」ものではないと思っています。
旅行によって、旅行代金も、キャンセル料も、出発までの期間も、そのときの家族の状況も、季節も、ぜんぶ違うからです。
たとえば、同じ夫婦2人の海外旅行でも
こんなふうに、旅行ごとに「いちばん大きなリスク」が入れ替わります。
だからわたしは、毎回同じ保険をかけるのではなく、そのときのリスクに合わせて選んでいます。
どれも同じ「旅行」なのに、不安になるところが毎回ちがうんですよね。
そして、リスクが小さい旅行では、思いきって入りません。
この決め方ができるようになってから、保険料を無駄にすることも、逆に「入っておけばよかった」と悔やむことも減りました。
ここからは、実際に加入した2つと、あえて入らなかった旅行の話を、順番にお伝えします。
【実例①】2026年夏のハワイ|”仕事都合”に備えてt@bihoキャンセルを選びました
2026年の夏、夫婦でハワイに行きました。
このときいちばん不安だったのは、わたしたちの体調ではなく、夫の仕事でした。
急な出張が入る。休みが取り消しになる。予定していた休暇の日に出勤を命じられる。
どれも自分たちではどうにもできないことです。
しかも、こういうときにかぎって重なるんですよね。
そこで選んだのが、ジェイアイ傷害火災保険のt@bihoキャンセルでした。
海外旅行保険の「たびほ」と同じ会社が出している、キャンセル専用の保険です。
旅行会社を通していなくても、個人で手配した旅行にそのまま入れます。
かけたのは、航空券だけ
このとき使ったのはJALの航空券で、実際に支払った金額は201,300円でした。
保険金額は、この金額にいちばん近い20万円に設定しています。
旅行代金にぴったりの金額は選べないので、近いところを選ぶ形になります。
そして、ホテルには保険をかけていません。
直前まで無料でキャンセルできる予約を選んでいたので、そもそも失うものがなかったからです。
この話は、あとの章でもう少し詳しくお伝えします。
払った保険料は、通常2,400円のところ、以前も利用したことがあるのでマイページ割で3%引きの2,320円でした。
20万円の備えに、2,320円。
これなら迷う金額ではないな、と思いました。
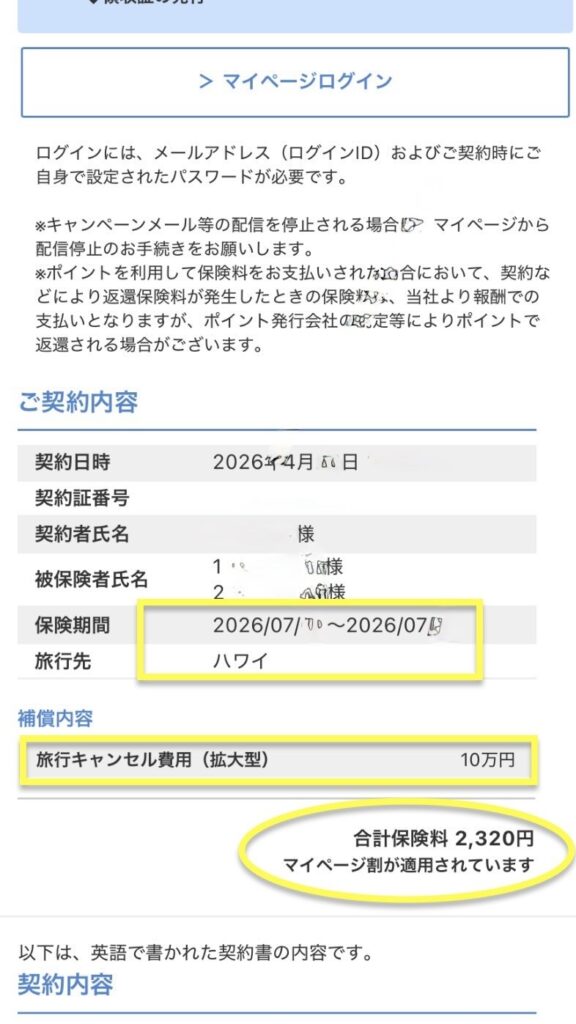
※証券画面には保険金額が「10万円」と表示されますが、これは被保険者1人あたりの金額です。夫婦2人分で申し込んでいるため、実際の補償額は合計20万円になります。
夫の仕事だけは、わたしがどうがんばっても動かせないんです。
「仕事都合」で選ぶなら、特約の確認を
ただ、ここで大事なことが1つあります。
「仕事都合でキャンセル」を補償してもらうには、特約が必要でした。
わたしが選んだのは「旅行キャンセル費用補償特約(支払事由拡大型)」というものです。
通常の補償だけだと、対象になるのは死亡や危篤、3日以上の入院、裁判所への出頭といった事由で、勤務先の都合は入っていません。
同じ「たびほのキャンセル保険」でも、この特約を付けているかどうかで、守られる範囲がまるで変わります。
仕事の都合が心配で加入を考えている方は、ここを必ず確認してください。
わたし自身、この点が気になって加入前に保険会社へ直接問い合わせました。
そのやり取りは、この記事の後半でそのままお伝えします。
【実例②】年末年始のバリ島|Mysuranceで航空券だけを守りました
その前の年末年始は、バリ島でした。
このときは、不安の中身がまったく違いました。
航空券を予約したのは、出発の約1年前です。
年末年始のバリ島は毎年のように混み合うので、席を確保するには早く動くしかありません。
ただ、1年先の自分の体調なんて、誰にも分かりませんよね。
しかも季節は真冬です。
インフルエンザ、新型コロナ、こじらせれば肺炎。
50代になってから、以前より体が素直に反応するようになったと感じています。
1年間、何ごともなく元気でいられる自信が、わたしにはありませんでした。
そしてもうひとつ、この旅行には事情がありました。
このとき予約したのは、Booking.comで見つけたキャンセル不可の航空券でした。
公式サイトで買うより、夫婦2人で10万円ほど安く購入できたのです。
ただし、一度買ったら払い戻しはできません。
つまり、出発の直前に熱を出したら、25万円弱がまるごと消えるということです。
安く買えたぶん、失うときの痛みも大きい。
これは、こわかったです。
そこで選んだのが、Mysurance(マイシュアランス)の海外旅行キャンセル保険でした。
Mysuranceは損害保険ジャパンの100%子会社で、申し込みから加入までウェブで完結します。
数字はこうでした
| 内容 | |
| 航空券 | 約25万円弱 |
| 保険金額 | 30万円 |
| 保険料 | 15,380円 |
| プラン | 海外旅行キャンセル保険 ワイドプラン |
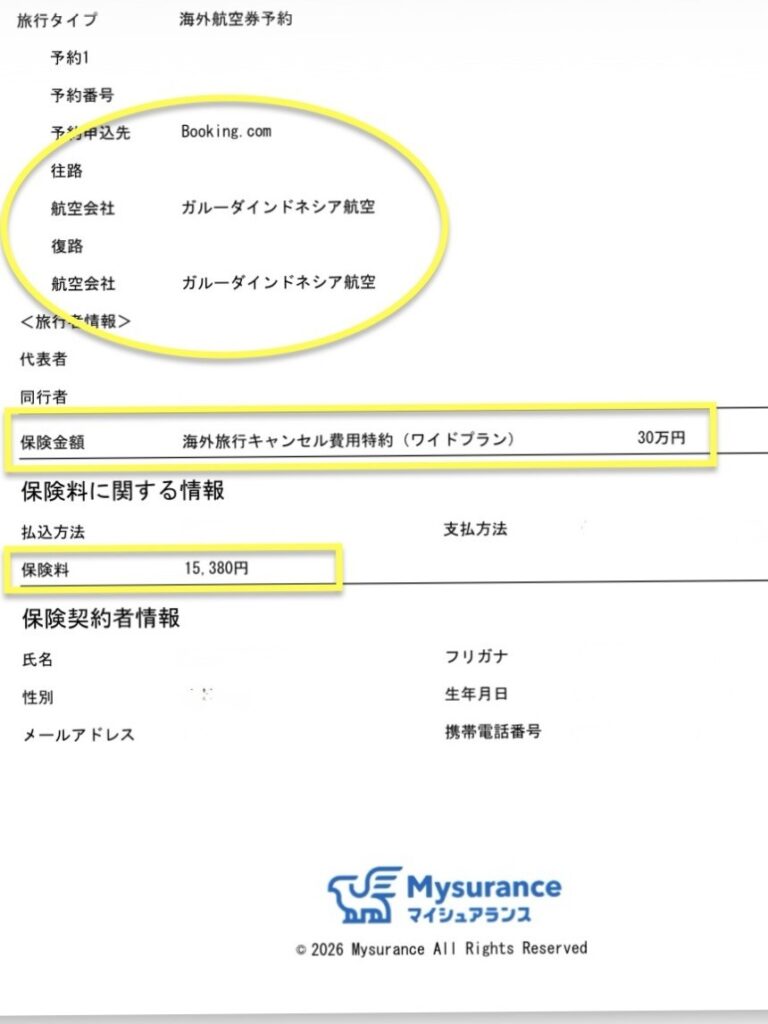
保険金額は5万円・10万円・20万円・30万円…と決まった額から選ぶ形なので、25万円弱の航空券だと、20万円では足りず30万円を選ぶことになりました。
ワイドプランを選んだのは、冬だったからです
Mysuranceのキャンセル保険には、シンプルプランとワイドプランの2つがあります。
わたしが選んだのはワイドプランでした。
2つの違いは、感染症の扱いです。
シンプルプランでも、通院や入院をすればキャンセル費用は補償されます。
ワイドプランはそれに加えて、インフルエンザ・新型コロナ・感染性胃腸炎(ノロ・ロタ・アデノ)の発病診断を受けた場合も対象になります。
入院しなくても、医師に診てもらった時点で守られる、ということです。
出発は真冬の年末年始。
しかもわたしは、以前の年末年始に実際に新型コロナにかかったことがあります。
だからいちばん現実的に思い浮かんだのは、「入院するほどではないけれど、熱が出て動けない」という状態でした。
それに、感染症にはもうひとつ、ほかの体調不良とは決定的に違うところがあります。
インフルエンザや新型コロナにかかってしまったら、行けるかどうかではなく、行くという選択肢がなくなるんです。
何時間も飛行機に乗って、たくさんの方と同じ空間で過ごすわけですから。
自分はなんとか動ける、と思えたとしても、そこは選べません。
行きたい気持ちがあっても、諦めるしかない。
それなら、そこは備えておきたいと思いました。
そこが補償されるかどうか。
それがワイドプランを選んだ理由です。
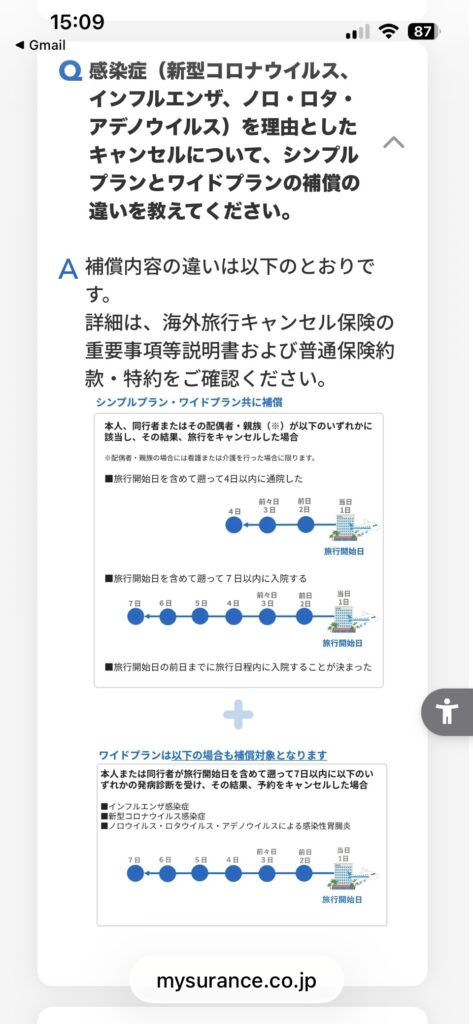
※補償内容は商品の改定によって変わることがあります。ここに書いたのは2025年末にわたしが加入した時点の内容です。
ご検討の際は、Mysurance公式サイトで最新の重要事項説明書と約款をご確認ください。
ここでも、かけたのは航空券だけです
そしてバリ島でも、ホテルには保険をかけていません。
理由はハワイのときと同じで、直前まで無料でキャンセルできる予約を選んでいたからです。
というより、順番が逆かもしれません。
キャンセルすることになる可能性はゼロではない。
だから、いつでもキャンセルできるホテルをはじめから選んでいました。
保険で守るより前に、そもそも失うものを小さくしておく。
気づけば、そういう選び方をするようになっていました。
守り方って、保険に入ることだけじゃないんですよね。
同じキャンセル保険でも、金額はずいぶん違います
ここまでの2つを並べると、保険料に差があることに気づかれると思います。
| ハワイ(t@bihoキャンセル) | バリ島(Mysurance) | |
| 保険金額 | 20万円 | 30万円 |
| 保険料 | 2,320円 | 15,380円 |
同じ「キャンセル保険」という名前でも、どこまでを補償するかは商品やプランによって違います。
とくに感染症の扱いは、調べてみるとずいぶん差がありました。
補償される範囲が広ければ、そのぶん保険料も上がる。
書いてみれば当たり前のことですが、2つを並べて初めて実感しました。
だから、どちらが得かではないのだと思います。
見るべきなのは、その旅行で自分が不安に思っていることが、その保険でちゃんと守られるかどうか。
ハワイのときは「夫の仕事」、バリ島のときは「冬の感染症」。
不安の中身が違えば、選ぶ保険も変わって当然でした。
【入らない旅行もあります】キャンセル料が安いときは、かけません
ここまで2つの保険をご紹介してきましたが、わたしは毎回入っているわけではありません。
入らない旅行のほうが、むしろ多いくらいです。
理由はひとつで、キャンセル料より保険料のほうが高くつくなら、入る意味がないからです。
航空券の「クラス」で、失う金額は変わります
同じ航空会社の同じ路線でも、どの運賃タイプを選ぶかでキャンセル料はまったく違います。
たとえばマレーシア航空には、ライト・ベーシック・フレックスという運賃の区分があります。
わたしが選んだフレックスには、変更や払い戻しの手数料がかからない条件が付いていました。
ここまで手厚い運賃なら、そもそも失うものがありません。
保険は考えませんでした。
シンガポール航空にも、ライト・バリュー・スタンダード・フレックスという区分があります。
このときわたしが予約した運賃は、キャンセル料が1万円台でした。
ひとつ上の運賃なら、数千円まで下がるとのことでした。
この金額なら、保険料を払うより、そのまま引き受けたほうが早い。
そう判断しました。
安い運賃を選んだつもりが、もしもの時、高くつくこともあるんですよね。
ホテルは「キャンセルできる予約」を選びます
ホテルについては、ここまでにも触れたとおりです。
直前まで無料でキャンセルできる予約を、はじめから選んでいます。
同じ部屋でも、返金不可のプランのほうが安いことは多いです。
それでもわたしは、たいてい返金可能なほうを取ります。
数千円の差で、いつでも引き返せる自由が手に入ると考えると、そちらのほうが安心して眠れるからです。
つまり、順番があります
こうして並べてみると、わたしがやっていることには順番があるようです。
- まず、キャンセルできる予約を選べないかを考える
- それでも失うものが大きいなら、保険で備える
- 失うものが小さいなら、そのまま引き受ける
保険は3番目ではなく、2番目です。
いちばん最初にくるのは、予約のしかたでリスクそのものを小さくすること。
キャンセル保険の話をしながら妙かもしれませんが、これがわたしの実感です。
※運賃条件やキャンセル規定は航空会社・時期・購入経路によって変わります。ここに書いたのは、わたしが予約した当時に確認した内容です。ご予約の際は必ず最新の条件をご確認ください。
加入前に保険会社へ聞いたこと|請求の必要書類と、対象外になる人
ここまで「夫の仕事に備えて」と書いてきましたが、たびほのキャンセル保険に初めて入るとき、どうしても確かめたいことがありました。
じつは最初に加入したのは、ハワイよりも前です。
2024年の夏、バンコクへ行くときでした。そのとき約款を読んでいて、ある一文で手が止まったのです。
被保険者等が勤務先から保険期間中のいずれかの日の日本国外への業務出張、国内の2泊以上の業務出張または休日もしくは休暇日に勤務を命じられた場合
この「休日もしくは休暇日に勤務を命じられた場合」、これが具体的にどこまでを指すのか、読んでも分かりませんでした。
夫の場合はまさにここが要になります。
あいまいなまま入っても意味がないと思い、保険会社に直接メールで問い合わせました。
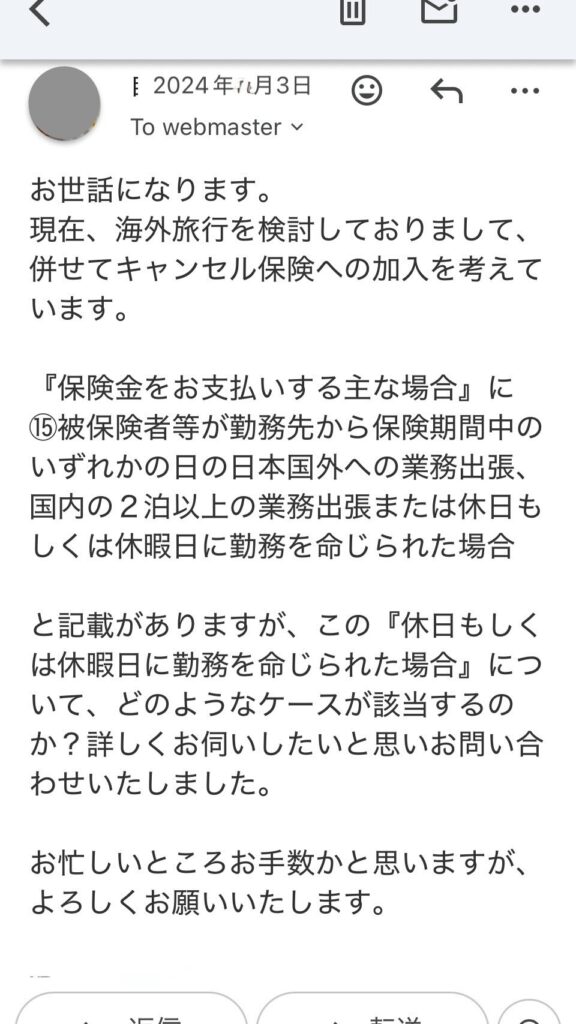
返ってきた回答が、とても丁寧でした。
分かったことを3つに分けてお伝えします。
①役員・事業主は、対象になりません
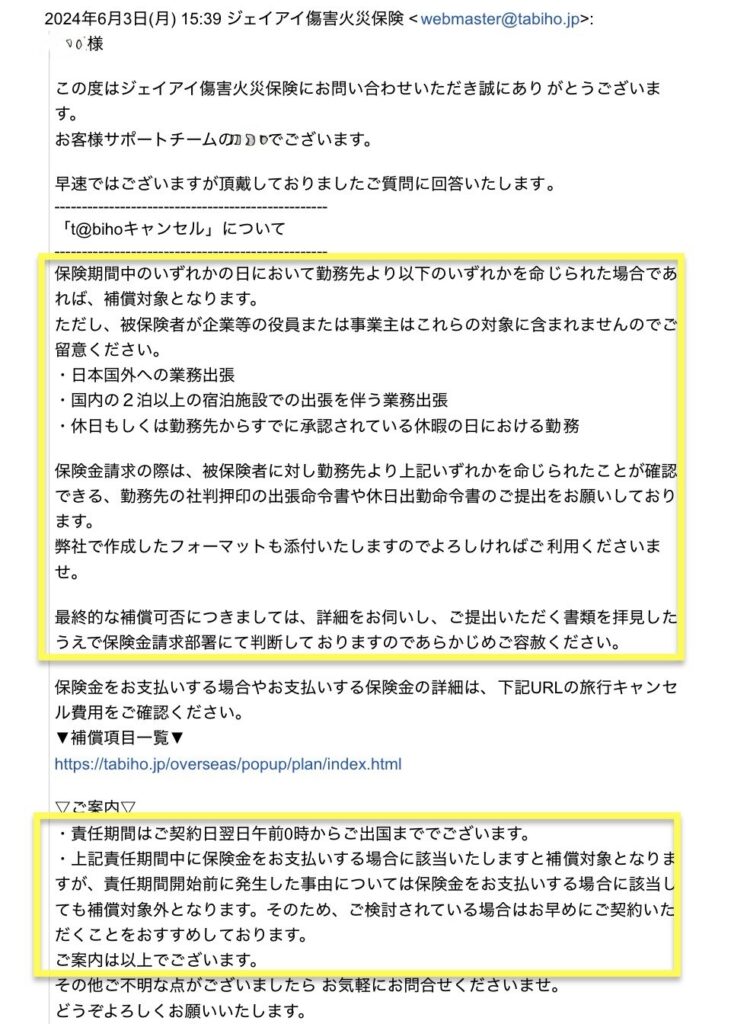
まず驚いたのがこれでした。
対象になるのは、勤務先から次のいずれかを命じられた場合。
そのうえで、企業の役員や事業主はこれらの対象に含まれないと明記されていました。
命令する側の立場だから、ということなのだと思います。
自営業やお店を経営されている方、会社の役員の方は、ここを必ず確認してください。
仕事都合を理由に選ぶつもりだったのに、いざというとき対象外だった。
これはいちばん避けたい事態です。
②請求には「勤務先が作る書類」が要ります
次に聞いたのが、実際に請求するときの必要書類でした。
必要なのは、勤務先の社判が押された出張命令書や休日出勤命令書とのことでした。
つまり、自分で書くものではありません。
会社にお願いして作ってもらう書類です。
急なキャンセルでばたばたしているときに、会社へ依頼して、社判をもらって、と考えると、事前に知っておくかどうかで気持ちの余裕がまったく違います。
しかも、保険会社が書式のフォーマットまで用意してくれているとのことでした。
これは問い合わせなければ分からなかったことです。
聞いてよかった、と心から思いました。
③契約した「翌日」から始まります
最後にもうひとつ、大事な案内がありました。
補償が始まるのは、契約日の翌日午前0時から出国まで。
そして、それより前に起きた事由は、対象になりません。
たとえば「来週から夫が出張になりそうだ」と分かってから慌てて加入しても、その出張は対象外ということです。
保険会社からも「ご検討されている場合はお早めにご契約ください」と案内がありました。
迷っている時間そのものが、リスクなんですね。
一度確かめておくと、次からが早くなります
この問い合わせをしたのは2024年の夏でしたが、いま振り返るといちばん役に立ったのは、そのあとの旅行でした。
夫の仕事がどこまで対象になるのか、請求のときに何が要るのか。
一度わかっていれば、次に同じ状況が来たときは迷いません。
ハワイのときも、比べるまでもなく同じ保険を選びました。
繰り返し使ううちに、割引まで付くようになりました。
最初の一回だけ、少し手間をかける。
それだけで、その先がずっと楽になります。
※ここに書いたのは、2024年6月に、たびほのキャンセル保険(t@bihoキャンセル)について問い合わせた時点の回答です。
Mysuranceなど他社の保険については条件が異なります。補償内容や取り扱いは改定されることがあり、また最終的に保険金が支払われるかどうかは、提出書類を確認したうえで保険会社が判断するとのことでした。
ご加入の際は、t@bihoキャンセルの公式サイトで最新の重要事項説明書と約款をご確認ください。
まとめ|あなたの旅行で「いちばん失いたくないもの」は?
最後に、正直にお伝えしておきたいことがあります。
わたしはこれまで、キャンセル保険を使ったことが一度もありません。
バンコクも、バリ島も、ハワイも、無事に出発できました。
払った保険料は、そのまま戻ってきていません。
それでも、入ってよかったと思っています。
何ごともなく飛行機に乗れた、それがいちばんの結果ですから。
使わずに済んだお守りに、がっかりする必要はないのだと思います。
旅行キャンセル保険は必要か、の答え
ここまでお読みいただいて、もうお分かりかもしれません。
わたしの答えは「旅行による」です。
同じ夫婦の、同じ海外旅行です。
それでも毎回、答えが変わりました。
だから「キャンセル保険は入るべきか」という問いには、たぶん正解がありません。
あるのは、その旅行ごとの答えだけです。
迷ったときの、3つの質問
わたしが実際にたどっている順番を、質問の形にしてみました。
- もしキャンセルになったら、いくら失いますか?
→少額なら、そのまま引き受ける - キャンセルできる予約に変えられませんか?
→変えられるなら、保険より先にそちら - それでも失うものが大きいなら、何がいちばん不安ですか?
→仕事か、体調か、季節か
3つ目の答えが、そのまま選ぶ保険を決めてくれます。
仕事が不安なら、仕事都合が補償される特約があるか。
感染症が不安なら、診断だけで対象になるか。
見るべきなのは「どれが人気か」ではなく「自分の不安が守られるか」です。
保険を選んでいるようで、じつは自分の不安と向き合っていたのかもしれません。
旅行の予約画面の前で、また少し迷う日が来ると思います。
そのとき「入るか、入らないか」ではなく、「今回いちばん失いたくないものは何だろう」と考えてみてください。
きっと、答えは早く出ます。
※この記事に書いた保険料・補償内容・運賃条件は、いずれもわたしが加入・予約した当時のものです(たびほ=2024年・2026年、Mysurance=2025年末)。
商品は改定されることがありますので、ご検討の際は必ず最新の重要事項説明書と約款をご確認ください。
また、この記事は個人の体験をお伝えするものであり、保険に関する助言を目的とするものではありません。
キャンセル保険は、出発前を守ってくれるものでした。
旅が始まってからのことは、また別の備えになります。
そちらと、実際にいくらかかったかの記録もありますので、よろしければあわせてどうぞ。
ここで、またお会いしましょう。🌺